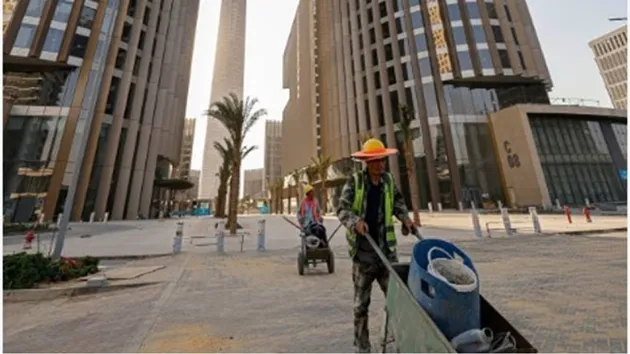
في الوقت الذي تتسارع فيه عمليات طرح حكومة الانقلاب أراضي ومشروعات استراتيجية ذات مواقع متميزة على سواحل البحرين المتوسط والأحمر، وعلى امتداد نيل القاهرة والجيزة أمام مستثمرين استراتيجيين وشركات وصناديق سيادية خليجية، يبرز تساؤل بشأن أسباب محدودية اهتمام هذه الأموال بالعاصمة الإدارية الجديدة، رغم ما جرى إنفاقه عليها من بنية تحتية ومشروعات تكنولوجية ضخمة.
وتأتي هذه المفارقة في وقت تتوالى فيه صفقات واستحواذات خليجية على أصول نادرة في مناطق أخرى من مصر، بينما تواجه العاصمة الإدارية مؤشرات على صعوبات في جذب بعض المطورين والاستثمارات، كان أحدثها فسخ شركة العاصمة الإدارية للتنمية العمرانية، في 8 سبتمبر الماضي، تعاقداتها مع 6 شركات وسحب الأراضي المخصصة لها بدعوى عدم الجدية في التنفيذ.
ورغم تأكيد الشركة عدم وجود زيادات جديدة في أسعار أراضي العاصمة، فإن المشهد لا يشير إلى موجة تعاقدات جديدة تضاهي حجم الطروحات والاستحواذات الخليجية التي تشهدها مناطق أخرى.
في المقابل، تتجه أنظار الاستثمارات الخليجية إلى الأصول النادرة؛ من شواطئ البحر المتوسط والبحر الأحمر إلى الأراضي النيلية ومباني وسط القاهرة، في سباق تشارك فيه رءوس أموال إماراتية وسعودية وقطرية وكويتية.
ومن أبرز الصفقات والتحركات الأخيرة، الإعلان عن تحالف إماراتي مصري باستثمارات تبلغ 500 مليون دولار لإنشاء 3 أبراج سكنية وتجارية وفندق 5 نجوم على مساحة 20 ألف متر مربع بجزيرة الوراق، بالشراكة بين شركة KSH للاستثمار التابعة للشيخ محمد بن خالد آل نهيان وشركة SKG القابضة المصرية.
كما تتجه شركات خليجية إلى الاستحواذ على مبانٍ في وسط القاهرة ومقار الوزارات الحكومية السابقة وأراضٍ نيلية، بالتوازي مع تحركات لشركات وصناديق سعودية وإماراتية وقطرية وكويتية.
وفي الساحل الشمالي، جرى في أغسطس الماضي الإعلان عن صفقة إماراتية بقيمة 135 مليار جنيه، بما يعادل نحو 2.7 مليار دولار، لتطوير مساحة 642 فداناً في منطقة "جيفيرا"، فيما ظهرت مفاوضات خليجية للاستحواذ على 63 فداناً في مدينة القصير على ساحل البحر الأحمر.
ويضاف إلى ذلك مشروع «مراسي» المملوك للمطور الإماراتي محمد العبار، ومشروع «مراسي ريد» الذي أعلنت عنه إعمار مصر بالشراكة مع «جولدن كوست» السعودية، على مساحة 2400 فدان، فضلاً عن صفقة رأس الحكمة الإماراتية في فبراير 2024 بقيمة 35 مليار دولار، وصفقة «علم الروم» مع شركة الديار القطرية في نوفمبر 2025 بقيمة 29.7 مليار دولار.
العاصمة الإدارية خارج حسابات الصناديق السيادية الخليجية
ويرى الأكاديمي ومستشار المحاسبة والمالية الإسلامية والتطوير الاستراتيجي، الدكتور علي شيخون، أن تفسير تراجع الاهتمام الخليجي بالعاصمة الإدارية يبدأ من تصحيح فرضية أساسية، وهي أن العاصمة لم تكن أصلاً ضمن أولويات الصناديق السيادية الخليجية الكبرى.
وقال شيخون إن «العاصمة الإدارية أصبحت على هامش حسابات رأس المال السيادي الخليجي منذ نشأتها»، معتبراً أن الوقائع تشير إلى أن الصناديق السيادية والصفقات الخليجية الكبرى ظلت بعيدة عنها منذ البداية.
وأوضح أن رأس المال الخليجي الكبير اقترب من العاصمة مرتين؛ الأولى من خلال اتفاق محمد العبار عبر «Capital City Partners» في مارس 2015، قبل أن يُلغى الاتفاق في سبتمبر من العام نفسه، والثانية عبر مفاوضات «إعمار» التي توقفت في ديسمبر 2018 بسبب خلاف حول سعر الأرض.
ويعتبر شيخون أن التحول الأكبر في طبيعة الاستثمارات الخليجية جاء منذ يناير 2023، عندما أعلن وزير المالية السعودي محمد الجدعان انتهاء عهد المنح والودائع المفتوحة، لتتحول العلاقة تدريجياً إلى استثمارات تبحث عن أصول وعوائد وفق معايير اقتصادية واستثمارية أكثر صرامة.
وبحسب هذا التحليل، لم تعد الأموال الخليجية تدخل إلى السوق المصرية بهدف الدعم المالي فقط، وإنما أصبحت تبحث عن أصول تحقق عوائد واضحة، وهو ما يفسر تركيزها على مواقع بعينها دون أخرى.
ويشير الأكاديمي ومستشار المحاسبة إلى ان هناك 6 أسباب تفسر الإقبال على السواحل والإحجام عن العاصمة، وهي:
1 ـ ندرة الأصل
يضع شيخون «الندرة» في مقدمة أسباب تغير وجهة الاستثمارات الخليجية، موضحاً أن الصندوق السيادي يفضل شراء الأصل الذي يصعب تكراره، مثل شاطئ على البحر المتوسط، أو موقع بحري استراتيجي، أو واجهة على نيل القاهرة.
أما الأراضي الصحراوية في العاصمة الإدارية، فيمكن للدولة طرح المزيد منها باستمرار، وبالتالي فإن الأصل الذي يتجدد عرضه يفقد جزءاً من قيمته الاستراتيجية مقارنة بالأصول النادرة التي لا يمكن تكرارها.
2 ـ العملة التي تحقق بها المشروعات إيراداتها
العامل الثاني يتعلق بالعملة التي تحقق بها المشروعات عوائدها. فالمشروعات الساحلية والسياحية تستطيع تحقيق إيرادات بالعملة الأجنبية من السياح والمشترين الخليجيين والمصريين في الخارج، بينما تعتمد مشروعات العاصمة بدرجة أكبر على الموظف الحكومي والمشتري المحلي الذي يسدد غالباً بالجنيه وعلى مدد تقسيط طويلة.
ومع تراجع قيمة الجنيه نتيجة موجات التعويم، أصبح خطر سعر الصرف عاملاً مؤثراً في قرارات المستثمرين، وفق رؤية شيخون.
3 ـ حاجة الحكومة إلى العملة الأجنبية
يرتبط السبب الثالث بالحاجة المتزايدة للدولة إلى السيولة الأجنبية. ويشير شيخون إلى صفقتي رأس الحكمة وعلم الروم باعتبارهما نموذجين لتحويل أصول نادرة إلى موارد بالعملة الأجنبية؛ ففي رأس الحكمة تحولت ودائع إماراتية لدى البنك المركزي إلى حصة استثمارية، بينما تضمنت صفقة علم الروم مقابلاً نقدياً يحصل في إطاره المستثمر القطري على حقوق ومزايا مرتبطة بالمشروع، إلى جانب حصول الدولة على وحدات سكنية ونسبة من صافي الأرباح.
وبذلك أصبحت الأصول النادرة إحدى الأدوات التي يمكن للدولة استخدامها للحصول على العملة الأجنبية في ظل ضغوط التمويل الخارجي.
4 ـ ضعف الطلب الفعلي
أما العامل الرابع فيتعلق بالطلب الحقيقي على مشروعات العاصمة. فالبنية التحتية المتطورة لا تحقق وحدها الجدوى الاقتصادية المطلوبة، بحسب شيخون، ما لم يسكن المدينة عدد كافٍ من السكان ويظهر طلب فعلي ومستدام على الوحدات.
ورغم استفادة شركة العاصمة من بيع الأراضي للمطورين، فإن المستثمر طويل الأجل ينظر إلى قدرة السوق النهائية على استيعاب الوحدات، بينما لا يزال عدد سكان العاصمة أقل بكثير من الطاقة التي صُممت لها المرحلة الأولى.
5 ـ تعارض الأدوار
ويشير شيخون كذلك إلى ما وصفه بـ«تعارض الأدوار» داخل الجهة المالكة للعاصمة. فشركة العاصمة، وفق طرحه، ترتبط بجهات تابعة لوزارة الدفاع وهيئة المجتمعات العمرانية، وفي الوقت نفسه تجمع بين ملكية الأرض وسلطة التنظيم ودور المطور والمنافس للمطورين، فضلاً عن امتلاكها صلاحية فسخ العقود. كما أن تسعير أراضي العاصمة يتضمن جزءاً من تكلفة البنية التحتية التي يتحملها المشتري.
في المقابل، تُطرح أصول النيل والسواحل بصيغ أكثر تنوعاً ومرونة، تشمل البيع والإيجار وحق الانتفاع والشراكة، من خلال آليات حكومية وصندوق التنمية الحضرية، وفقاً للقانون 168 لسنة 2025.
6 ـ النفوذ والتنافس الخليجي
السبب السادس يرتبط، بحسب شيخون، بطبيعة المواقع نفسها وبالتنافس الخليجي على الحضور الاستراتيجي. فرأس الحكمة أصبحت موطئ قدم إماراتياً على البحر المتوسط، بينما يمثل مشروع علم الروم حضوراً قطرياً، في حين تلقت منطقة رأس جميلة القريبة من تيران وصنافير عروضاً سعودية وقطرية، فيما لا تزال المفاوضات بشأنها قائمة.
أما الأراضي النيلية في قلب القاهرة، فتحمل قيمة رمزية واستراتيجية مختلفة، خصوصاً مع إعلان صندوق التنمية الحضرية تلقي طلبات من مستثمرين إماراتيين وسعوديين وقطريين.
ومن ثم، لا يتعلق التنافس الخليجي على هذه الأصول بالعائد المالي فقط، وإنما بالحضور في مواقع استراتيجية ذات قيمة اقتصادية ورمزية وجغرافية.
العاصمة الجديدة تمول جزءاً من كلفتها بأصول القاهرة القديمة
ويربط شيخون بين نقل مؤسسات الدولة إلى العاصمة الإدارية وبين فتح الباب أمام التصرف في أصول حكومية ضخمة بوسط القاهرة.
وأشار إلى أنه في يناير 2024 رُفعت صفة النفع العام عن أراضٍ ومبانٍ تخص 13 وزارة، ونُقلت إلى صندوق مصر السيادي للتصرف فيها.
وبذلك، وفق رؤيته، أصبحت العاصمة الجديدة مرتبطة بصورة غير مباشرة بإعادة توظيف الأصول التي تركتها الحكومة في القاهرة القديمة، بما يسمح بتمويل جزء من تكلفة المشروع من خلال التصرف في تلك الأصول.
كيف يمكن حماية مقدرات الدولة؟
وفي مواجهة التوسع في طرح الأصول العامة، يضع شيخون معياراً شرعياً واقتصادياً للحكم على قرارات التصرف في ممتلكات الدولة، مستنداً إلى قاعدة «التصرف على الرعية منوط بالمصلحة»، باعتبار أن الحاكم مؤتمن على المال العام وعليه اختيار ما يحقق المصلحة العامة.
ويقترح في هذا السياق العمل على ثلاثة مستويات، يبدأ أولها بتجنب الوصول إلى حالة الاضطرار المالي، من خلال إعادة ترتيب أولويات الإنفاق الرأسمالي وتنفيذ المشروعات العملاقة ذات العائد البعيد على مراحل، وربط كل مرحلة بحجم الطلب الفعلي والقدرة على التمويل.
كما يدعو إلى ربط الاقتراض الخارجي بالمشروعات التي توفر العملة الأجنبية، مثل التصدير والصناعة والطاقة والسياحة، مقابل تمويل المشروعات العقارية المحلية من موارد محلية، محذراً من مخاطر الاقتراض بعملة والتحصيل بعملة أخرى.
ويشدد كذلك على ضرورة بناء قاعدة إنتاجية قادرة على توليد العملة الصعبة، من خلال الصناعة التحويلية والزراعة الموجهة للتصدير وإنتاج مدخلات الإنتاج محلياً، بما يقلل الاعتماد المتكرر على الودائع الخليجية وبيع الأصول.
ومن بين المقترحات أيضاً تقليص حضور الجهات السيادية في النشاط الاقتصادي، وإتاحة مساحة أكبر للقطاع الخاص، مع إخضاع الشركات المملوكة للدولة لقواعد المنافسة والضرائب والإفصاح نفسها التي يخضع لها باقي الفاعلين في السوق.
6 إجراءات لإدارة الأصول عند الحاجة إلى التصرف فيها
يقترح شيخون، في المستوى الثاني، مجموعة من الإجراءات لإدارة الأصول العامة عندما تضطر الدولة إلى التصرف فيها. ويأتي في مقدمتها إعطاء الأولوية لحق الانتفاع والإجارة طويلة الأجل بدلاً من البيع النهائي، خصوصاً أن القانون 168 لسنة 2025 يتيح هذه الصيغ، بما يسمح للدولة بالحصول على التمويل مع الاحتفاظ بملكية الأصل.
كما يدعو إلى الاحتفاظ بحصة ملكية فاعلة تمنح الدولة تمثيلاً في مجالس الإدارة وحق الاعتراض على القرارات الجوهرية ونصيباً من ارتفاع قيمة الأصل والأرباح.
ويطالب كذلك بإجراء تقييم مستقل للأصول وطرحها في مزادات تنافسية تشارك فيها جهات استثمارية متعددة، بدلاً من الاكتفاء بالتفاوض المباشر بين الحكومات، بما يضمن -بحسب رؤيته- الوصول إلى قيمة أقرب للسعر العادل.
ومن المقترحات أيضاً تسعير الأصل قبل تسوية الودائع، بحيث تحدد قيمته أولاً من خلال تقييم مستقل، ثم تدخل الوديعة ضمن آلية سداد الثمن، بدلاً من ربط سعر الأصل بضغوط مواعيد السداد.
كما يقترح توجيه الصكوك السيادية إلى أصول تدر دخلاً فعلياً، مثل المباني الحكومية وأبراج منطقة الأعمال والمرافق، مع استبعاد الأراضي الفضاء، والنص على عودة الأصل إلى الدولة بعد سداد الصكوك.
وأخيراً، يدعو إلى تنويع المستثمرين وتوزيع الصفقات على جنسيات متعددة، مع إشراك المصريين في الخارج من خلال صناديق وصكوك مخصصة لهم، بما يمنع تركيز ملكية الأصول الاستراتيجية في يد طرف واحد.
الحوكمة والرقابة قبل التصرف في الأصول
ويضع شيخون الحوكمة والرقابة في المستوى الثالث، مطالباً بنشر عقود التصرف في الأصول العامة، بما يشمل التقييمات والشروط، حتى يتمكن البرلمان والجهاز المركزي للمحاسبات والرأي العام من الاطلاع عليها.
كما يقترح إخضاع التصرف في الأصول الاستراتيجية، خصوصاً السواحل والمواقع ذات الأبعاد الأمنية أو التاريخية، لموافقة برلمانية خاصة بأغلبية محددة، بعد تقييم أثر الصفقة على الأمن القومي.
ويشدد أيضاً على ضرورة توجيه حصيلة بيع الأصول إلى أصول منتجة أو إلى سداد أصل الدين، بحيث تتحول الثروة من أصل إلى أصل آخر بدلاً من استخدامها في تمويل الإنفاق الجاري.
أما الصندوق السيادي، فيرى ضرورة تعزيز حوكمته وتطبيق معايير «مبادئ سانتياجو» الخاصة بحوكمة صناديق الثروة السيادية وشفافيتها، إلى جانب مراجعة التعديلات التي أُدخلت عام 2020 على قواعد الطعن في عقود نقل الأصول إلى الصندوق.
بيع الأصول.. حل مؤقت أم خسارة طويلة الأجل؟
ويقر شيخون بأن الحكومة لديها مبرراتها المتعلقة بأزمة العملة، مشيراً إلى أن صفقة رأس الحكمة ساهمت في استعادة الاستقرار لسعر الصرف في لحظة الأزمة، لكنه يرى أن النقاش ينبغي أن يمتد إلى الأسباب التي أوصلت الدولة إلى هذه اللحظة، وكذلك إلى اختيار بيع الأصول رغم وجود بدائل قانونية ومؤسسية أخرى.
ويشير في هذا السياق إلى حق الانتفاع، والصكوك القائمة على أصول تدر دخلاً، وتطبيق قواعد الحوكمة والشفافية الدولية باعتبارها أدوات يمكن استخدامها بدلاً من البيع النهائي للأصول النادرة.
وتبقى المعضلة الأساسية، وفق هذا الطرح، في المفاضلة بين توفير سيولة أجنبية عاجلة وبين الحفاظ على أصول استراتيجية يمكن أن تدر دخلاً وتحتفظ بقيمتها على المدى الطويل.
ويختصر شيخون مخاوفه بالقول إن الدولة التي تبيع أصولها النادرة لسد فجوة تمويلية متكررة قد تحصل على تمويل يكفيها لعام أو عامين، لكنها في المقابل تخسر مصدراً للقيمة كان يمكن أن يخدم أجيالاً مقبلة.