الصكوك للكويت ومشروعات بمليارات الخليج.. ماذا تبقى من ثروة المصريين
أثار القرار الجمهوري رقم 448 لسنة 2026، المنشور في الجريدة الرسمية، تساؤلات بشأن توجه المنقلب السفيه ،السيسي؛ لاستخدام أصول الدولة في إدارة المديونية العامة، بعدما خصص عبد الفتاح السيسي قطعة أرض بمحافظة البحر الأحمر لصالح وزارة المالية، بغرض استخدامها في خفض الدين العام وإصدار الصكوك السيادية.
وبحسب البيانات المنشورة، تبلغ مساحة الأرض نحو 2669.45 فدانًا، بما يعادل 112.1 مليون متر مربع. والقرار الجديد يعدل المادة الأولى من القرار الجمهوري رقم 222 لسنة 2026، ما يشير إلى وجود تخصيص سابق للأرض جرى تعديل أحكامه.
وتحت وطأة أزمة الديون وتكاليف الاقتراض، تتجه حكومة السيسي إلى توظيف مساحات واسعة من أراضي الدولة في إصدار الصكوك السيادية وتوفير التمويل، بالتوازي مع دخول استثمارات إماراتية وسعودية وكويتية إلى قطاعات ومشروعات استراتيجية، وبين تخصيص الأراضي لوزارة المالية، وإتاحة حقوق الانتفاع للمستثمرين، وإبرام صفقات التطوير العقاري والسياحي، تتصاعد التساؤلات حول مستقبل الأصول العامة، وحقيقة العائد الذي تحصل عليه الدولة، وما إذا كانت مصر تتجه إلى معالجة أزمة الديون بتدوير ثرواتها العقارية بدلًا من معالجة جذور الأزمة الاقتصادية.
أراضي مصر لسداد الديون
ولا يعني التخصيص بالضرورة بيع الأرض أو نقل ملكيتها، لكنه يتيح إدخال حقوق الانتفاع بها ضمن الآليات المستخدمة لإصدار الصكوك السيادية، وهو ما يضع قيمة الأصل ومدة الانتفاع والعائد المالي وشروط الإصدار في صدارة التساؤلات.
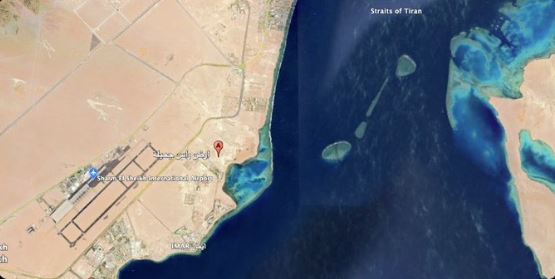
وتزداد أهمية الملف في ظل وجود تخصيص سابق لنحو 174 مليون متر مربع بمنطقة رأس شقير على ساحل البحر الأحمر لصالح وزارة المالية، وفق تقارير نشرتها رويترز في يونيو 2025، بهدف دعم إصدار الصكوك السيادية. وهو ما يستدعي توضيح العلاقة بين التخصيصات المختلفة، ومواقعها، وما إذا كانت تمثل أصولًا منفصلة أم أجزاء من خطة واحدة لإدارة الدين.
في ظل تصاعد الديون وخدمة الديون وتزايد احتياجات مصر للنقد الأجنبي، تتجه الدولة بصورة متزايدة إلى توظيف أصولها العقارية، خصوصًا الأراضي الساحلية، في تدبير التمويل وجذب الاستثمارات الخليجية.
الكويت في سوق الصكوك بمليار دولار
لم يكن ارتباط المؤسسات المالية الخليجية بملف الصكوك المصرية مجرد احتمال، فقد أعلنت وزارة المالية المصرية في يونيو 2025 نجاح إصدار خاص من الصكوك السيادية بقيمة مليار دولار، لمدة ثلاث سنوات، وبعائد سنوي يبلغ 7.875%، واستثمار بيت التمويل الكويتي كامل قيمة الإصدار.
وتكشف هذه العملية عن دخول مؤسسة مالية كويتية في تمويل حكومة السيسي من خلال الصكوك السيادية، وهي أدوات تمويل ترتبط بحقوق الانتفاع بأصول محددة وفق الإطار القانوني المنظم لها.
كما نقلت منصة "المنصة" عن مصدر بوزارة المالية أن الإصدار ارتبط بأراضٍ في منطقة رأس شقير على ساحل البحر الأحمر، وهو ما يجعل من الضروري الكشف عن تفاصيل الأصل المستخدم في الإصدار، وقيمة حقوق الانتفاع، والعلاقة بين الأرض والتمويل الذي حصلت عليه الدولة.
لكن الاستثمار في الصكوك لا يعني شراء الأرض أو تملكها، كما لا يثبت وجود علاقة مباشرة بين بيت التمويل الكويتي ومشروعات التطوير العقاري في البحر الأحمر.
استثمارات خليجية بمليارات الدولارات
بالتوازي مع استخدام الأصول في التمويل، شهدت مصر دخول استثمارات خليجية ضخمة في مشروعات التطوير العقاري والسياحي، كان أبرزها صفقة رأس الحكمة مع تحالف تقوده شركة أبوظبي التنموية القابضة الإماراتية.
وأعلنت مصر في فبراير 2024 اتفاقًا استثماريًا بقيمة 35 مليار دولار لتطوير منطقة رأس الحكمة بالساحل الشمالي، في صفقة وفرت تدفقات دولارية مهمة للاقتصاد المصري في ظل أزمة النقد الأجنبي.
وفي البحر الأحمر، ظهر مشروع «مراسي البحر الأحمر» الذي تشارك فيه شركة إعمار مصر وشركة جولدن كوست التابعة لمجموعة سيتي ستارز السعودية، على مساحة تبلغ نحو 2426 فدانًا، أي ما يعادل 10.2 مليون متر مربع، باستثمارات معلنة تقدر بنحو 900 مليار جنيه.
ويعكس المشروع توسع الاستثمارات الإماراتية والسعودية في قطاع السياحة والتطوير العقاري المصري، لكنه يختلف من الناحية القانونية والاستثمارية عن تخصيص الأراضي لصالح وزارة المالية بغرض إصدار الصكوك.
كما لا توجد معلومات موثقة تثبت أن الكويت شريك مباشر في مشروع مراسي البحر الأحمر، رغم وجود استثمارات ومصالح مالية كويتية في السوق المصرية.
السخنة وحقوق الانتفاع.. نموذج آخر لتوظيف الأراضي
وامتد الجدل حول الأراضي العامة إلى منطقة العين السخنة، بعدما أثار تخصيص أرض لمجموعة المانع القطرية لإقامة مشروع صناعي تساؤلات بشأن طبيعة المقابل الذي تحصل عليه الدولة.
وأوضحت حكومة السيسي في ديسمبر 2025 أن الأرض خصصت بنظام حق الانتفاع، وأن مبلغ 200 مليون دولار يمثل استثمارات المشروع وليس ثمنًا للأرض.
وتكشف هذه الواقعة عن تعدد أشكال التعامل مع الأراضي العامة، بين التخصيص للمستثمرين بحق الانتفاع، واستخدام الحقوق العقارية في إصدار الصكوك السيادية، وإقامة مشروعات التطوير السياحي والعقاري بالشراكة مع الشركات الخليجية.
لكن اختلاف الآليات القانونية لا يلغي ضرورة الإفصاح عن قيمة الأراضي وحقوق الانتفاع وشروط العقود والعائد الذي تحصل عليه الخزانة العامة.
الصكوك السيادية.. تمويل جديد أم تدوير للديون؟
ينظم القانون رقم 138 لسنة 2021 إصدار الصكوك السيادية في مصر، ويسمح باستخدام حقوق الانتفاع بالأصول المملوكة للدولة ملكية خاصة أساسًا للإصدار، دون أن يعني ذلك بالضرورة نقل ملكية الأرض نفسها إلى المستثمرين.
وتصل مدة الصكوك إلى 30 عامًا كحد أقصى، وهو ما يجعلها مرتبطة بالتزامات مالية طويلة الأجل، تستوجب حساب التكلفة الكاملة للتمويل ومقارنتها بالعائد الذي تحصل عليه الدولة من استغلال الأصل.
فإذا استخدمت حصيلة الصكوك في سداد ديون قائمة، فقد يؤدي ذلك إلى تخفيف بعض الالتزامات وإعادة هيكلة المديونية، لكنه لا يعني تلقائيًا انخفاض صافي الدين العام، خصوصًا مع وجود التزامات جديدة مرتبطة بالصكوك.
ومن ثم فإن تقييم هذه السياسة لا يتوقف عند حجم التمويل الذي تحصل عليه حكومة السيسي، وإنما يتطلب معرفة قيمة الأصول المستخدمة، وتكلفة الإصدار، والعوائد الدورية، والمدة الزمنية، وصافي الوفر الذي تحققه العملية للموازنة العامة.
ثروة عقارية ضخمة وأسئلة عن العائد الحقيقي
في ظل هذه التطورات، تبرز تساؤلات حول مدى استفادة الاقتصاد المصري من توظيف الأراضي العامة، خصوصًا في المناطق الساحلية التي تتمتع بقيمة سياحية واستثمارية مرتفعة.
فالحصول على تمويل مقابل حقوق الانتفاع قد يوفر سيولة عاجلة، لكنه قد يحرم الدولة من بعض فرص العائد المستقبلي إذا لم تكن شروط التعاقد والتقييم مناسبة، كما أن تخصيص الأراضي لمشروعات استثمارية لا يضمن وحده تحقيق عوائد كافية، ما لم ترتبط هذه المشروعات بزيادة الإنتاج والتشغيل والصادرات والتدفقات المستدامة من النقد الأجنبي.
وتتطلب الشفافية في هذا الملف إعلان القيمة السوقية للأراضي التي تدخل في إصدارات الصكوك، والجهات التي تولت تقييمها، وأسماء المستثمرين، وشروط الانتفاع، وحجم حصيلة الإصدارات التي وجهت بالفعل لسداد الديون، ومدى انعكاسها على صافي المديونية وتكلفة خدمتها.
ففي الوقت الذي تتزايد فيه الاستثمارات الخليجية في الأراضي والمشروعات المصرية، وتلجأ فيه حكومة السيسي إلى الأصول العامة لتوفير التمويل، تظل القضية الأساسية مرتبطة بكيفية إدارة ثروة الدولة، ومدى التوازن بين احتياجات التمويل الحالية وحقوق الأجيال المقبلة في هذه الأصول.
وبين الصكوك التي تستثمر فيها مؤسسات كويتية، والمشروعات الإماراتية والسعودية، والتخصيصات الجديدة لأراضي البحر الأحمر، تتسع الحاجة إلى رقابة حقيقية على قيمة ما تقدمه الدولة وما تحصل عليه في المقابل، حتى لا تتحول الأصول العامة إلى مصدر متكرر للسيولة دون معالجة الأسباب التي تدفع الاقتصاد إلى المزيد من الاقتراض.